“一场大病花光半辈子积蓄”“救命钱缺口怎么办”——这是很多人面对重疾时的核心焦虑。近年来,百万医疗险因“低保费、高保额”的特点,成为家庭保障配置的热门选择,但不少人仍对它一知半解。今天就来详细拆解百万医疗险的核心信息。
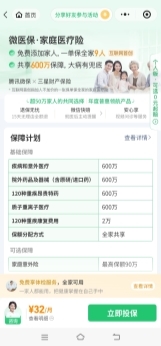
百万医疗险是一种费用补偿型健康保险,核心作用是报销被保险人因疾病或意外产生的合理医疗费用。它的核心特点是“百万级保额”(通常保额在100万-600万之间),同时设置了一定的免赔额(多数产品为1万元),即免赔额以上的合理费用可按比例报销。
与重疾险“确诊即赔”不同,百万医疗险是“实报实销”——花多少报多少(不超过保额),覆盖范围也更广,不仅包括重疾治疗,普通住院、手术、靶向药、质子重离子治疗等费用都在报销范围内。
百万医疗险的走红,精准击中了大众的保障痛点。首先是杠杆率极高:30岁左右的成年人投保,每年保费仅需300-500元,就能获得百万级医疗保障,比重疾险的保费门槛低很多,适合预算有限的人群。
其次是覆盖场景贴合当下需求:近年来,癌症靶向药、质子重离子治疗等先进疗法的费用动辄几十万,百万医疗险可覆盖这类高花费治疗;同时,不少产品还包含就医绿通、垫付医疗费等增值服务,解决了“看病难、凑钱难”的实际问题。
不过它也有明确限制:多数产品不保证终身续保,仅能保证短期(1年或6年)续保;报销需符合医保目录(部分产品可覆盖医保外用药);既往症通常不予赔付。
选百万医疗险时,不能只看“百万保额”,要重点关注三个维度:一是续保条件,优先选保证续保期限长的产品(如6年、20年保证续保),避免停售或健康变化后无法续保;二是保障范围,确认是否覆盖质子重离子、靶向药、外购药等核心责任;三是免赔额设置,部分产品针对重疾可豁免免赔额,更具实用性。
此外,百万医疗险是医保的补充,不能替代医保——医保是基础保障,无健康告知限制,而百万医疗险仅能作为医保的补充,进一步降低大病带来的经济风险。
1. 百万医疗险和重疾险有什么区别? 答:百万医疗险是费用补偿型保险,实报实销医疗费用;重疾险是确诊即赔型保险,达到约定重疾状态即可一次性获得保额,两者作用不同,可搭配配置。
2. 有医保还需要买百万医疗险吗? 答:需要。医保有报销比例、目录限制,大病治疗的很多自费部分(如靶向药、先进疗法)需自行承担,百万医疗险可覆盖这类费用,弥补医保缺口。
3. 百万医疗险的免赔额是什么意思? 答:免赔额是保险公司不予赔付的部分,比如1万元免赔额,指被保险人的合理医疗费用超过1万元的部分,才会按约定比例报销,多数产品重疾可豁免免赔额。